電力輔助服務(wù)的未來圖景 中國實踐與國外模式的對標與借鑒
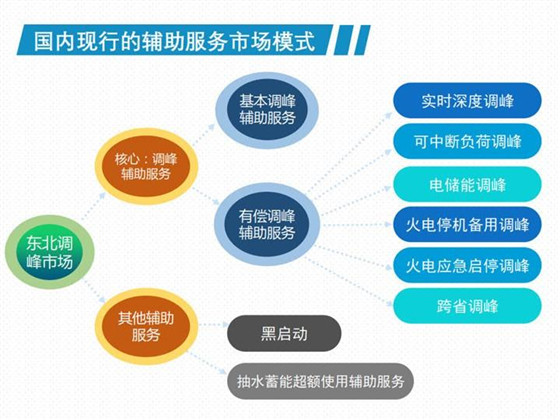
在全球能源轉(zhuǎn)型的大背景下,電力輔助服務(wù)作為保障電網(wǎng)安全穩(wěn)定運行的重要機制,正成為電力市場改革的焦點。本文旨在梳理我國現(xiàn)行電力輔助服務(wù)市場的基本模式,并結(jié)合國外輔助服務(wù)實踐,展望輔助服務(wù)在中國和海外的演進方向,以期為政策制定者與市場參與者提供有益參考。\n\n### 一、我國現(xiàn)行電力輔助服務(wù)模式\n\n我國電力輔助服務(wù)起源于2006年國家電監(jiān)會發(fā)布的《并網(wǎng)發(fā)電廠輔助服務(wù)管理暫行辦法》,各省區(qū)根據(jù)自身電網(wǎng)特點建立輔助服務(wù)補償機制。現(xiàn)行模式主要以“發(fā)電側(cè)為主、計劃調(diào)度為核心”的補償型方式展開,具備以下特征:\n- 主體以發(fā)電企業(yè)為主,儲能及用戶側(cè)資源尚未全面介入。在很長一段時間內(nèi),只有機組具備參與條件,各類靈活性資源并未敞開進入市場。\n- 品類集中于調(diào)頻與調(diào)峰、備用。尤其在新版“兩個細則”推動下,調(diào)頻和轉(zhuǎn)動備用成為主要交易品種,調(diào)節(jié)速度更快、精度更高的資源享有輔助服務(wù)溢價。\n- 全局定價補償不平衡。現(xiàn)行機制多參考“費用+合理回報”補償核定模式,分省規(guī)則不一,交易分層次且市場化亟待提升,邊際成本傳遞困難的問題時仍突出。\n\n相比之下,東北電力現(xiàn)貨試點率先將備用義務(wù)由運行輔助服務(wù)分解至出清流程,然而大部分計劃生發(fā)仍未徹底邁入市場化競標階段。另一方面,獨立儲能調(diào)峰及參與二次調(diào)頻在多個省份布局推進,山西示范出了共措機制與品種在適應(yīng)新主體的自然傾斜。然而傳統(tǒng)水電以外、新能源配置運行地區(qū)的調(diào)峰結(jié)難現(xiàn)實催化各省本同末節(jié)的頂層戰(zhàn)略,“結(jié)構(gòu)性省庫癥”待重新審題確策前瞻。因此政策執(zhí)行和市場頂層應(yīng)在監(jiān)管干預(yù)創(chuàng)新和健全的市場維度共聯(lián)動配質(zhì)下做出總體契作。\n\n### 二、國外先進輔助服務(wù)市場模式借鑒\n\n---\n
\n#### (一)“現(xiàn)貨全市場化+SFC半市場化并補充調(diào)阻\
如若轉(zhuǎn)載,請注明出處:http://m.t-xinyu.cn/product/102.html
更新時間:2026-11-09 17:27:20